Auf einen Blick
- Wie viel? Im am 26. September 2026 beendeten Quartal, veröffentlicht am 5. November, legt Tapestry in Großchina um 43 % zu (+39 % zu konstanten Wechselkursen), Ralph Lauren in China um mehr als 35 %.
- Tapestry: Coach (+16 %) trägt den Konzern allein, Kate Spade verliert 10 %.
- Prognosen: von beiden Konzernen für das Geschäftsjahr 2027 angehoben.
- LVMH und Kering: Keiner der beiden weist China gesondert aus. LVMH verliert 5 % in Asien ohne Japan, Kering 8 % im Retail in Asien-Pazifik, eine bei der Ergebnispräsentation genannte Zahl.
- Konzerne: LVMH +1 % organisch, Kering -1 % auf vergleichbarer Basis. Die Abgrenzungen unterscheiden sich, der Vergleich ist nicht direkt.
Tapestry und Ralph Lauren haben am 5. November 2026 Zahlen vorgelegt, die von einem kräftigen Plus in China geprägt sind, wenige Wochen nach denen von LVMH und Kering. Beide US-Konzerne wachsen dort im Ende September abgeschlossenen Quartal um mehr als 35 %, während LVMH und Kering in ihren asiatischen Regionen zurückgehen. Diese Zahlen messen nicht dasselbe.
Tapestry: 385 Mio. $ in Großchina, +43 %
Tapestry hat die Ergebnisse des ersten Quartals seines Geschäftsjahres 2027 vorgelegt, das am 26. September endete. Großchina, also Festlandchina, Taiwan, Hongkong und Macau, erreicht 385 Mio. $, +43 % ausgewiesen und +39 % zu konstanten Wechselkursen. Die Region steht für rund 20 % des Umsatzes (Berechnung von La Revue du Luxe), der bei 1.894 Mio. $ liegt: +11 % ausgewiesen, +12 % pro forma.
Zu konstanten Wechselkursen legt Nordamerika um 4 % auf 1.110 Mio. $ zu, Europa um 22 % auf 151 Mio. $. Der bereinigte Gewinn je Aktie erreicht 1,82 $, ein Plus von 32 %.
Coach trägt das Wachstum des Konzerns allein
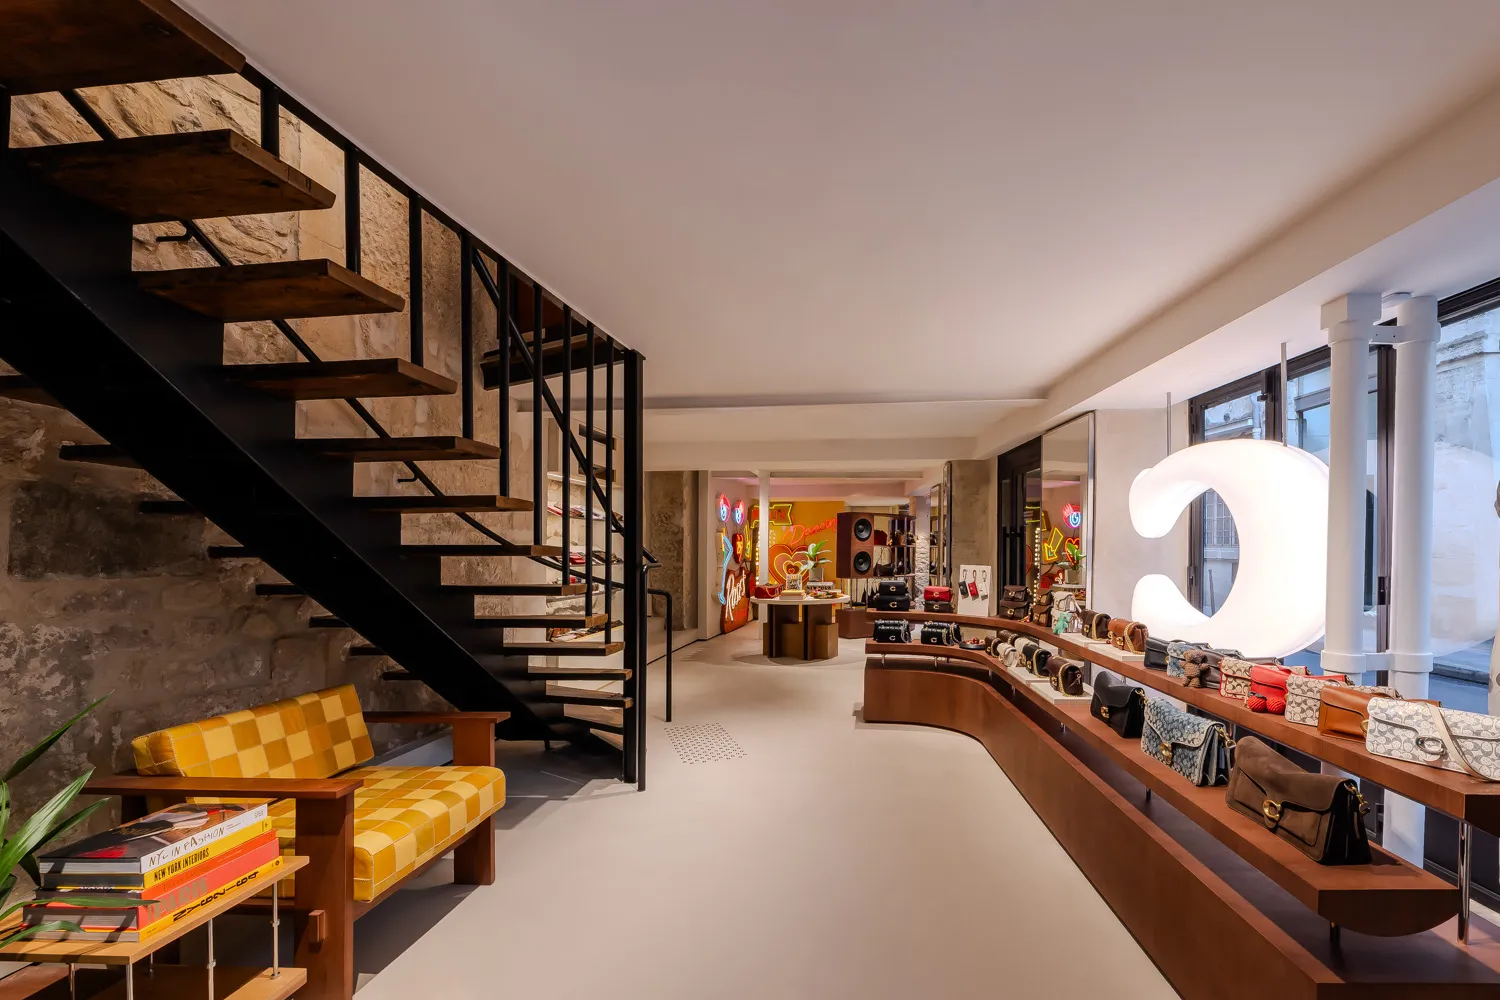
Coach erzielt 1.661 Mio. $, ein Plus von 16 %, während Kate Spade um 10 % auf 233 Mio. $ zurückgeht. Stuart Weitzman gehört nicht mehr zum Konzern: Die Marke wurde an Caleres verkauft, die Transaktion wurde am 4. August 2025 abgeschlossen, und der Pro-forma-Wert klammert sie aus. Tapestry meldet 2,6 Millionen Neukunden im Quartal, davon rund 35 % aus der Generation Z.
Ralph Lauren: mehr als 35 %, kein Betrag genannt
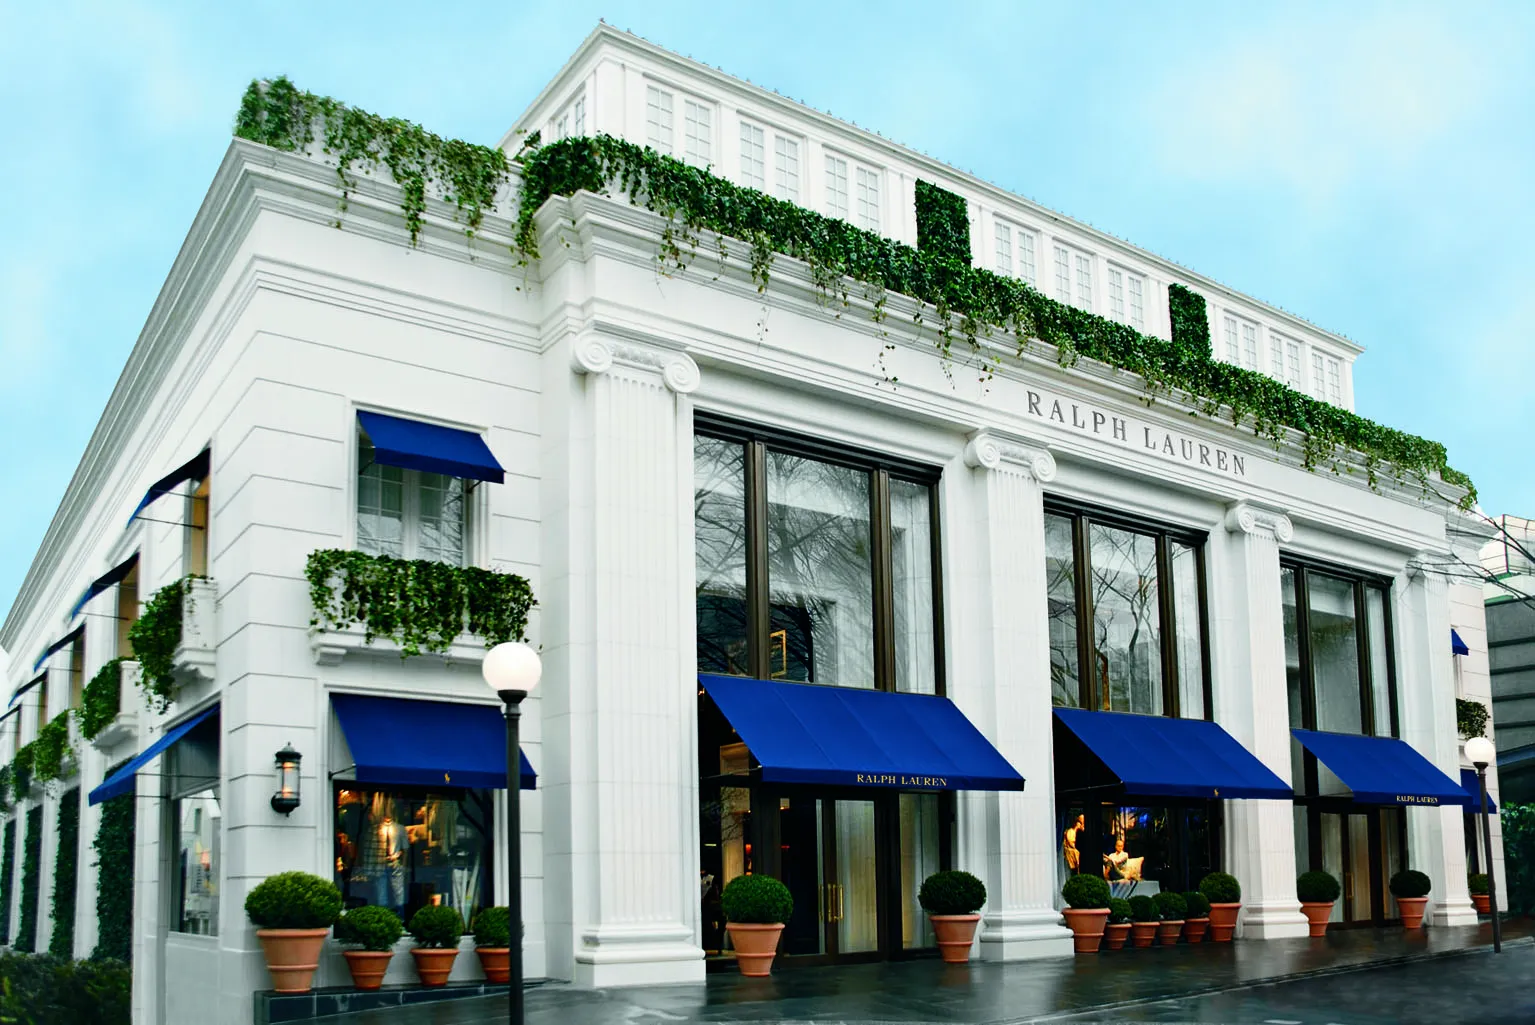
Ralph Lauren hat am selben Tag das zweite Quartal seines Geschäftsjahres 2027 vorgelegt, das ebenfalls am 26. September endete: 2.193,3 Mio. $ Umsatz, +9 % ausgewiesen und +10 % zu konstanten Wechselkursen. China wächst um mehr als 35 %, ausgewiesen wie zu konstanten Wechselkursen, ohne veröffentlichten Betrag. Der Konzern führt dieses Plus auf Umsätze in vergleichbaren Geschäften und neue Verkaufsstellen zurück.
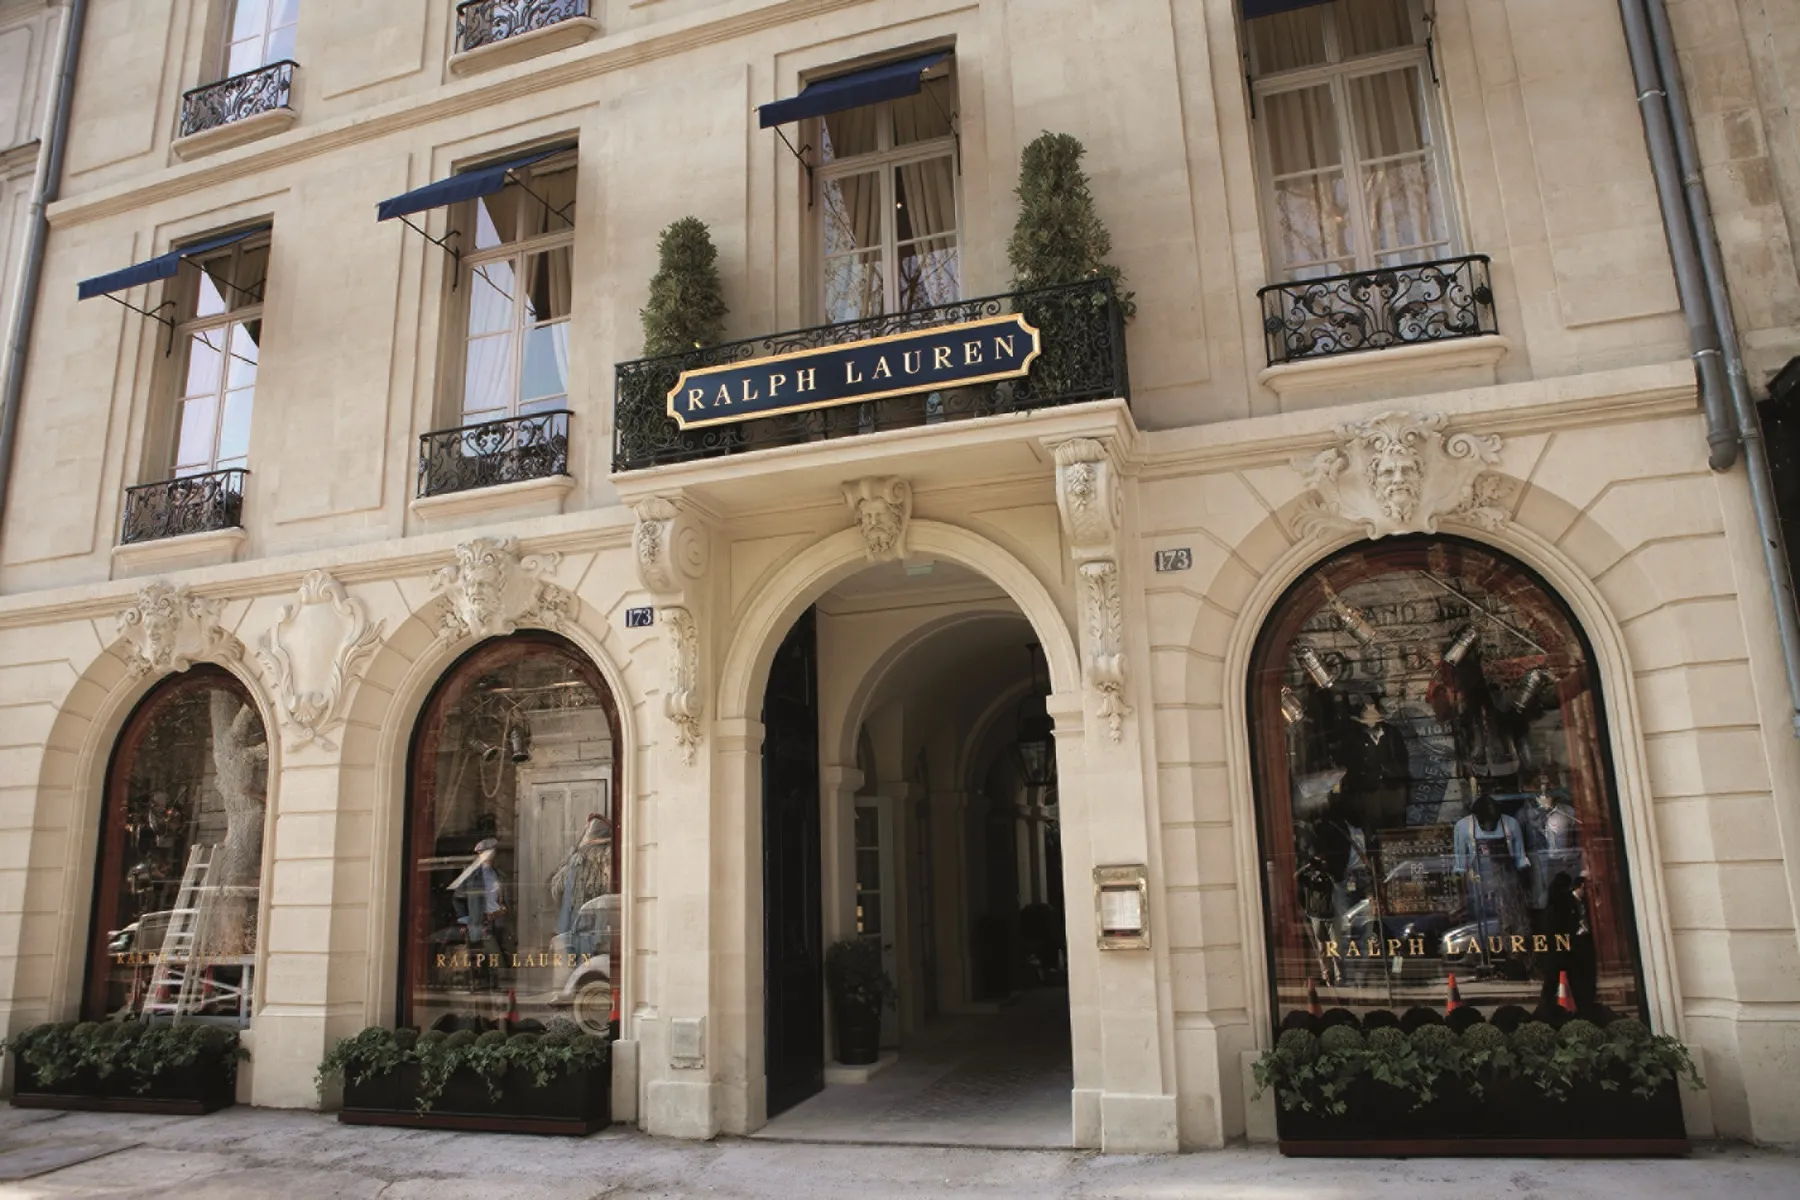
Beziffert wird nur die Region Asien: 571 Mio. $, +28 %, bei einem Plus von 24 % auf vergleichbarer Basis. Der Konzern eröffnete im Quartal 22 Geschäfte, darunter Hopson One in Peking.
Prognosen auf beiden Seiten angehoben
Tapestry peilt für das Geschäftsjahr 2027 einen Umsatz von 8,5 bis 8,6 Mrd. $ an, nach 8,4 bis 8,5 Mrd. $, sowie einen bereinigten Gewinn je Aktie von 8,25 bis 8,35 $, nach 7,80 bis 7,90 $. Ralph Lauren sieht sein Jahreswachstum zu konstanten Wechselkursen nun bei 6 bis 7 %, nach 5 bis 6 %, peilt für das dritte Quartal aber 3 bis 4 % an, ein geringeres Tempo als die +10 % des abgelaufenen Quartals.
-5 % und -8 %: Regionen, nicht China allein
Weder LVMH noch Kering weisen China gesondert aus: Ihre Rückgänge betreffen größere Regionen. LVMH hat am 12. Oktober ein drittes Quartal mit 18.504 Mio. € vorgelegt, +1 % organisch. Asien ohne Japan verliert darin 5 %, nach +7 % im ersten und +4 % im zweiten Quartal (siehe die Halbjahreszahlen). Der Konzern nennt ein weniger günstiges Umfeld in China, das nach eigenen Angaben seine Sparte Mode und Lederwaren mit 8.245 Mio. € trifft.
Kering hat am 22. Oktober einen Umsatz von 3.345 Mio. € vorgelegt, ausgewiesen stabil und auf vergleichbarer Basis -1 %. Gucci verliert auf vergleichbarer Basis 6 %, bei schwächerer Kundenfrequenz vor allem in Festlandchina und Japan. Die Mitteilung nennt keine regionale Zahl: Einen Rückgang der Retail-Umsätze in Asien-Pazifik um 8 % nannte Finanzchefin Armelle Poulou bei der Ergebnispräsentation, als wichtigste Bremse bezeichnete sie Festlandchina, teilweise ausgeglichen durch Südkorea.
Warum ist der Vergleich nicht direkt möglich?
Die Regionen unterscheiden sich: Großchina, China, Asien ohne Japan, Asien-Pazifik. Die Messgrößen ebenfalls: ausgewiesen und zu konstanten Wechselkursen, organisch, Retail-Umsätze. Diese Veränderungen lassen sich daher nicht Punkt für Punkt vergleichen. Eine Einordnung von La Revue du Luxe, nicht der Konzerne: Zwei amerikanische Gruppen wachsen kräftig, während zwei europäische in Asien zurückgehen, doch die eingesehenen Unterlagen messen keine Abwanderung von Kundschaft und erklären diesen Abstand nicht. Das Gesamtbild steht in unserem Überblick über den Luxusmarkt im Q3, und La Prairie, von China neu belebt, bietet einen weiteren Fall auf diesem Markt.
| Tapestry, Konzern | 1.894 Mio. $, +11 % ausgewiesen |
| Tapestry, Großchina | 385 Mio. $, +43 % ausgewiesen, +39 % zu konstanten Wechselkursen |
| Ralph Lauren, Konzern | 2.193,3 Mio. $, +9 % ausgewiesen |
| Ralph Lauren, China | mehr als 35 %, Betrag nicht veröffentlicht |
| LVMH, Konzern | 18.504 Mio. €, +1 % organisch |
| LVMH, Asien ohne Japan | -5 % organisch |
| Kering, Konzern | 3.345 Mio. €, -1 % auf vergleichbarer Basis |
| Kering, Asien-Pazifik | -8 % bei den Retail-Umsätzen, genannt bei der Ergebnispräsentation |
Informationen geprüft am 6. November 2026. Quellen: Mitteilungen von Tapestry (Ergebnisse vom 5. November 2026, Verkauf von Stuart Weitzman), von Ralph Lauren, von LVMH (Mitteilung, Präsentation) und von Kering, Ergebnispräsentation von Kering vom 22. Oktober 2026.